اگر بخشی از درآمدتان را خرج نمیکنید و آن را برای یک نیاز یا هدف آینده کنار میگذارید، در واقع در حال پسانداز هستید. اما پسانداز فقط به معنی جمع کردن پول نیست؛ هدف، زمان استفاده و محل نگهداری آن هم اهمیت دارد.
پسانداز میتواند برای یک هزینه پیشبینینشده، خرید یک وسیله، سفر، تحصیل یا اهداف بلندمدتتر باشد. در عین حال، پسانداز با سرمایهگذاری یکی نیست و هرکدام نقش متفاوتی در مدیریت مالی دارند.
در این مقاله از پله گلد میبینیم پسانداز چیست، چه انواعی دارد، چه تفاوتی با صندوق اضطراری و سرمایهگذاری دارد و چگونه میتوان آن را شروع کرد.
پسانداز چیست؟
به زبان ساده، پسانداز یعنی بخشی از درآمد یا منابع مالی خود را به جای مصرف در زمان حال، برای استفاده در آینده کنار بگذاریم.
در نگاه اقتصادی، پسانداز خانوار با بخشی از درآمد قابلتصرف ارتباط دارد که پس از هزینههای مصرفی باقی میماند. سایت OECD نیز نرخ پسانداز خانوار را سهمی از درآمد قابلتصرف خانوار میداند که پسانداز میشود.
برای مثال، فرض کنید فردی در یک ماه ۳۰ میلیون تومان درآمد دارد. اگر پس از پرداخت هزینههای ضروری و سایر مخارج، ۳ میلیون تومان را برای یک هدف آینده کنار بگذارد، این مبلغ بخشی از پسانداز او محسوب میشود.
نکته مهم این است که هر مبلغی که کنار گذاشته میشود الزاماً یک هدف یکسان ندارد.** ممکن است بخشی برای هزینههای اضطراری، بخشی برای یک خرید مشخص و بخشی برای یک هدف بلندمدت در نظر گرفته شود.
چرا پسانداز اهمیت دارد؟
پسانداز یکی از پایههای مدیریت مالی شخصی است؛ چون به شما کمک میکند همه درآمدتان را صرف نیازها و خواستههای فعلی نکنید و برای آینده نیز منابعی داشته باشید.
مهمترین فواید پسانداز عبارتاند از:
- آمادگی برای هزینههای پیشبینینشده: خرابی وسایل، هزینه درمان، کاهش موقت درآمد یا سایر اتفاقات غیرمنتظره ممکن است به پولی نیاز داشته باشند که در بودجه معمول ماهانه پیشبینی نشده است.
- رسیدن به اهداف مالی: وقتی برای هدف مشخصی مانند خرید لپتاپ، سفر یا پرداخت هزینه تحصیل پول کنار میگذارید، رسیدن به آن هدف قابلبرنامهریزیتر میشود.
- کاهش وابستگی به بدهی: داشتن مقداری ذخیره میتواند در بعضی شرایط نیاز به قرض یا استفاده از اعتبار برای پرداخت هزینههای ناگهانی را کاهش دهد. سایت CFPB نیز پسانداز اضطراری را یکی از راههای مقابله با شوکهای مالی و کاهش اتکا به بدهی میداند.
- ایجاد امنیت مالی بیشتر: داشتن ذخیره مالی به این معنا نیست که هیچ مشکل مالی پیش نمیآید، اما میتواند توان شما را برای مواجهه با برخی اتفاقات افزایش دهد.
- برنامهریزی برای آینده: پسانداز میتواند نقطه شروعی برای برنامهریزی اهداف میانمدت و بلندمدت باشد.
بنابراین، قرار نیست پسانداز لزوماً شما را ثروتمند کند؛ نقش اصلی آن این است که بخشی از منابع مالی امروز را برای نیازها و اهداف آینده اختصاص دهید.
انواع پسانداز بر اساس هدف
پسانداز را میتوان بر اساس دلیل کنار گذاشتن پول و زمانی که احتمالاً به آن نیاز دارید، دستهبندی کرد.
۱. پسانداز برای شرایط اضطراری
این بخش از پول برای اتفاقاتی است که از قبل نمیدانید چه زمانی رخ میدهند، اما احتمال وقوع آنها وجود دارد؛ برای مثال هزینه درمان، تعمیر ضروری وسیلهای مهم یا کاهش ناگهانی درآمد.
هدف این نوع پسانداز، تأمین هزینههای معمول زندگی نیست؛ بلکه ایجاد یک پشتوانه برای اتفاقات پیشبینینشده است.
به همین خاطر بهتر است دسترسی به این منابع در زمان نیاز نسبتاً آسان باشد. سایت CFPB نیز صندوق اضطراری را ذخیرهای برای هزینههای پیشبینینشده و شرایط مالی اضطراری تعریف میکند.
۲. پسانداز برای اهداف کوتاهمدت
اگر میخواهید در چند ماه آینده هزینه مشخصی را پرداخت کنید، میتوانید برای آن جداگانه پسانداز کنید.
- خرید لپتاپ در شش ماه آینده
- هزینه یک سفر
- خرید لوازم ضروری خانه
- پرداخت هزینه یک دوره آموزشی
در این حالت، مهم است که زمان استفاده از پول را بدانید و محل نگهداری آن با نیاز شما به دسترسی به پول سازگار باشد.
۳. پسانداز برای اهداف میانمدت
اهدافی که به زمان بیشتری نیاز دارند، در این گروه قرار میگیرند؛ مثلاً جمع کردن پول برای خرید یک وسیله گرانتر، تأمین بخشی از هزینه تحصیل یا آماده شدن برای یک هزینه مهم در چند سال آینده.
۴. پسانداز برای اهداف بلندمدت
برخی اهداف ممکن است چندین سال با زمان حال فاصله داشته باشند؛ مانند آماده شدن برای دوران بازنشستگی یا تأمین سرمایه برای یک هدف بزرگ در آینده.
در چنین اهدافی، صرفاً کنار گذاشتن پول و محل نگهداری آن اهمیت ندارد؛ تورم، بازده، ریسک و افق زمانی نیز باید در نظر گرفته شوند.
تفاوت پسانداز کوتاهمدت و بلندمدت چیست؟
تفاوت اصلی، زمان موردنیاز تا استفاده از پول و هدف آن است.
فرض کنید دو نفر هر کدام مقداری پول کنار گذاشتهاند:
- نفر اول میخواهد شش ماه دیگر با آن پول لپتاپ بخرد.
- نفر دوم میخواهد از پول خود برای یک هدف مالی در پنج یا ده سال آینده استفاده کند
این دو نفر الزاماً نباید پول خود را به یک شکل مدیریت کنند. فرد اول به دسترسی نسبتاً سریع به پول و کاهش نوسان ارزش آن در کوتاهمدت اهمیت بیشتری میدهد؛ اما در یک هدف بلندمدت، موضوعاتی مانند تورم، بازده احتمالی و میزان ریسکپذیری اهمیت بیشتری پیدا میکنند.
بنابراین، مدت زمانی که تا رسیدن به هدف باقی مانده، یکی از عوامل مهم در تصمیمگیری مالی است. سایت Investor.gov نیز تأکید میکند که انتخاب میان پسانداز و سرمایهگذاری به عواملی مانند هدف، زمان موردنیاز و میزان تحمل ریسک بستگی دارد.
تفاوت پسانداز، صندوق اضطراری و سرمایهگذاری چیست؟
این سه مفهوم به هم مرتبطاند، اما یکی نیستند.
پسانداز یعنی کنار گذاشتن پول برای نیاز یا هدف آینده.
صندوق اضطراری بخشی از منابع کنار گذاشتهشده است که هدف مشخص آن، مواجهه با هزینههای ضروری و پیشبینینشده است.
سرمایهگذاری یعنی اختصاص پول به یک دارایی یا ابزار مالی با هدف کسب بازده، در حالی که معمولاً سطحی از ریسک نیز پذیرفته میشود.
برای مثال، فرض کنید فردی ۱۰ میلیون تومان کنار گذاشته است:
- اگر این پول برای خرید یک لپتاپ در چند ماه آینده باشد، میتوان آن را پسانداز هدفمند دانست.
- اگر برای خرابی ناگهانی خودرو یا هزینه درمان نگه داشته شود، به صندوق اضطراری نزدیک است.
- اگر با هدف کسب بازده در یک دارایی مالی یا سرمایهای قرار گیرد و فرد نوسان و احتمال زیان را بپذیرد، وارد حوزه سرمایهگذاری شده است.
این مفاهیم میتوانند در یک برنامه مالی در کنار یکدیگر قرار بگیرند و لزوماً جایگزین هم نیستند. منابع آموزشی رسمی Investor.gov نیز پسانداز را بیشتر برای اهداف کوتاهمدت و دسترسی به پول در مواقع ضروری توضیح میدهد و سرمایهگذاری را با هدف بازده و پذیرش ریسک مرتبط میداند.
جدول مقایسه پسانداز و سرمایهگذاری
تفاوت پسانداز و سرمایهگذاری را در زیر میبینید.
| معیار | پسانداز | سرمایهگذاری |
| هدف اصلی | تأمین نیاز یا هدف آینده و ایجاد ذخیره مالی | کسب بازده در طول زمان |
| افق زمانی | معمولاً کوتاهمدت تا میانمدت، بسته به هدف | اغلب میانمدت تا بلندمدت |
| ریسک | بسته به محل نگهداری پول متفاوت است | معمولاً همراه با ریسک نوسان یا زیان است |
| نقدشوندگی موردنیاز | معمولاً بیشتر، بهویژه برای اهداف کوتاهمدت و اضطراری | بسته به نوع دارایی متفاوت است |
| بازده احتمالی | معمولاً محدودتر، بسته به محل نگهداری | میتواند بیشتر باشد، اما تضمینشده نیست |
| مثال | ذخیره برای هزینه اضطراری یا خرید شش ماه آینده | خرید یک دارایی با هدف کسب بازده در بلندمدت |
این جدول به معنی «بدون ریسک بودن» همه انواع پسانداز یا «پرریسک بودن» همه سرمایهگذاریها نیست. هر ابزار مالی ویژگیهای خاص خود را دارد و باید ریسک، نقدشوندگی و هدف استفاده از پول را جداگانه بررسی کرد.
چه مقدار از درآمدمان را پسانداز کنیم؟
برای همه افراد نمیتوان یک درصد ثابت از درآمد را بهعنوان مقدار مناسب پسانداز تعیین کرد.
مبلغی که میتوانید کنار بگذارید به عواملی مانند این موارد بستگی دارد:
- میزان درآمد
- هزینههای ضروری زندگی
- بدهیها و تعهدات مالی
- تعداد افراد تحت تکفل
- اهداف مالی
- میزان درآمد ثابت یا متغیر
- زمانی که برای رسیدن به هدف در اختیار دارید
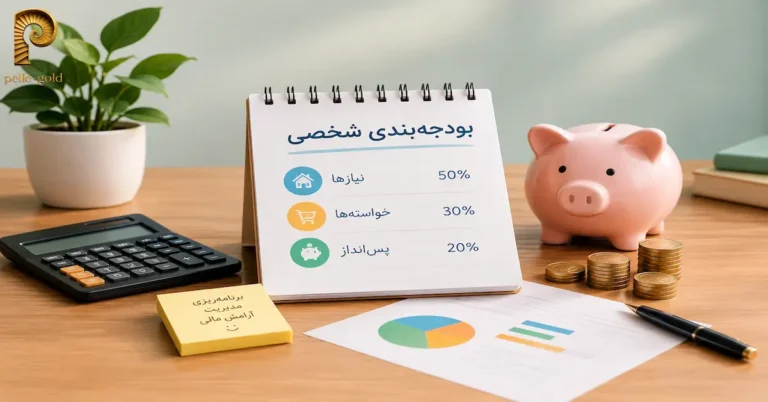
به همین دلیل، توصیههایی مانند «همه افراد باید دقیقاً ۲۰ درصد درآمد خود را پسانداز کنند» را نباید یک نسخه عمومی در نظر گرفت.
برای فردی که بخش زیادی از درآمدش صرف هزینههای ضروری میشود، حتی کنار گذاشتن مبلغی کوچک اما قابلتداوم میتواند نقطه شروع باشد.سایت CFPB نیز در راهنمای صندوق اضطراری خود تأکید میکند که حتی مبالغ کوچک میتوانند به ایجاد امنیت مالی کمک کنند و میزان مناسب ذخیره به شرایط فرد بستگی دارد.
چگونه پسانداز را شروع کنیم؟
شروع پسانداز لازم نیست پیچیده باشد. میتوانید با چند مرحله ساده شروع کنید:
۱. هدف خود را مشخص کنید
ابتدا بدانید برای چه چیزی میخواهید پول کنار بگذارید.
۲. درآمد و هزینههای خود را بررسی کنید
ببینید بعد از هزینههای ضروری چه مبلغی واقعاً قابل اختصاص دادن به پسانداز است.
۳. مبلغی قابلاجرا تعیین کنید
مبلغی را انتخاب کنید که بتوانید بهطور منظم ادامه دهید، نه عددی که بعد از یک یا دو ماه باعث فشار مالی شود.
۴. پسانداز را از پول مصرفی جدا کنید
جدا کردن پول پسانداز از حساب یا محل نگهداری پول روزمره میتواند احتمال خرج شدن آن را کمتر کند.
۵. استمرار داشته باشید
پسانداز بیشتر از اینکه به یک تصمیم بزرگ وابسته باشد، به تداوم در کنار گذاشتن پول وابسته است. ایجاد یک عادت منظم و حتی انتقال خودکار مبلغ مشخص میتواند به استمرار این کار کمک کند.
تورم چه اثری بر پسانداز دارد؟
پسانداز کردن به معنی این نیست که ارزش خرید پول شما در طول زمان حتماً ثابت میماند.
وقتی قیمت کالاها و خدمات افزایش پیدا میکند، مقدار ثابتی پول ممکن است در آینده کالا و خدمات کمتری بخرد. به این موضوع میتوان از زاویه کاهش قدرت خرید پول نگاه کرد.
برای مثال، فرض کنید امروز با ۱۰ میلیون تومان میتوانید مقدار مشخصی کالا یا خدمات خریداری کنید. اگر قیمتها در سالهای بعد افزایش پیدا کنند، ممکن است همان ۱۰ میلیون تومان دیگر توان خرید همان مقدار کالا و خدمات را نداشته باشد.
سایت IMF نیز توضیح میدهد که اگر درآمد اسمی خانوارها به اندازه افزایش قیمتها رشد نکند، قدرت خرید واقعی آنها کاهش پیدا میکند.
بنابراین دو موضوع را باید از هم جدا کرد:
پسانداز کردن یعنی بخشی از پول را برای آینده مصرف نکردن.
حفظ یا افزایش ارزش دارایی موضوع دیگری است که به تورم، بازده، ریسک و نوع دارایی مربوط میشود.
این تفاوت بهخصوص در اهداف بلندمدت اهمیت بیشتری پیدا میکند. برای مطالعه بیشتر درباره این موضوع، میتوانید مقاله «حفظ ارزش پول در برابر تورم» را بخوانید.
آیا طلا میتواند برای پسانداز مناسب باشد؟
طلا یکی از داراییهایی است که برخی افراد آن را برای نگهداری بخشی از منابع مالی خود، بهویژه در افقهای زمانی بلندتر، در نظر میگیرند. با این حال، نمیتوان یک روش مشخص را برای همه افراد بهترین روش پسانداز دانست.
اگر فردی طلا را برای هدف مالی خود در نظر بگیرد، باید عواملی مانند هدف، مدت زمان، نیاز به نقدشوندگی، نوسان قیمت و ریسکهای مربوط به آن را نیز بررسی کند.
بنابراین خرید طلا را نباید معادل نگهداری صندوق اضطراری یا پسانداز کوتاهمدت دانست. همچنین هیچ داراییای را نمیتوان با قطعیت بهعنوان وسیلهای برای حفظ ارزش یا کسب سود در آینده معرفی کرد.
اشتباهات رایج در پسانداز
پسانداز زمانی مفیدتر است که متناسب با شرایط واقعی زندگی شما باشد. برخی اشتباهات رایج عبارتاند از:
تعیین هدف غیرواقعبینانه
اگر مبلغی را برای پسانداز انتخاب کنید که با درآمد و هزینههای ضروری شما سازگار نیست، احتمالاً ادامه دادن آن دشوار خواهد شد.
کنار گذاشتن پولی که برای نیازهای ضروری لازم است
پسانداز نباید باعث شود هزینههای ضروری زندگی یا تعهدات مهم مالی نادیده گرفته شوند.
نداشتن هدف مشخص
وقتی ندانید پول را برای چه چیزی کنار میگذارید، احتمال استفاده از آن برای هزینههای روزمره بیشتر میشود.
استفاده مداوم از پسانداز برای مخارج عادی
اگر هر ماه پسانداز خود را برای هزینههای معمول خرج میکنید، بهتر است دوباره درآمد و هزینههای خود را بررسی کنید و ببینید آیا مبلغ پسانداز با شرایط واقعی شما تناسب دارد یا خیر.
یکی دانستن پسانداز با سرمایهگذاری
پول موردنیاز برای یک هزینه نزدیک یا شرایط اضطراری الزاماً نباید مانند سرمایه بلندمدت مدیریت شود.
نادیده گرفتن تورم در اهداف بلندمدت
در اهدافی که چند سال تا زمان استفاده از پول باقی مانده است، تنها توجه به مبلغ اسمی پسانداز کافی نیست؛ قدرت خرید آینده پول نیز اهمیت دارد.
از کجا شروع کنیم؟
پسانداز قرار نیست با یک عدد جادویی یا یک روش یکسان برای همه شروع شود.
قدم اول این است که یک هدف مالی مشخص کنید و سپس درآمد و هزینههای ضروری خود را بررسی کنید تا ببینید چه مبلغی را میتوانید بهطور مستمر کنار بگذارید.
بعد از آن، میتوانید برای هر هدف مشخص کنید که پول چه زمانی موردنیاز است و چه نوع نگهداری یا برنامهای با آن هدف سازگارتر است.
جمعبندی
پسانداز فقط کنار گذاشتن پول نیست؛ مهم است بدانید این پول برای چه هدفی، چه زمانی و با چه میزان دسترسیای لازم خواهد بود. پول موردنیاز برای یک هزینه اضطراری یا خرید چند ماه آینده، لزوماً نباید مانند منابعی که برای یک هدف چندساله کنار گذاشتهاید مدیریت شود.
برای شروع، یک هدف مشخص انتخاب کنید، درآمد و هزینههای ضروری خود را بررسی کنید و مبلغی را کنار بگذارید که بتوانید بدون ایجاد فشار مالی، بهطور منظم ادامه دهید. سپس با توجه به زمان استفاده از پول، درباره محل نگهداری آن تصمیم بگیرید و در اهداف بلندمدت، تأثیر تورم بر قدرت خرید را هم در نظر بگیرید.
سوالات متداول
پسانداز یعنی بخشی از درآمد یا منابع مالی را بهجای مصرف در زمان حال، برای نیازها و اهداف آینده کنار بگذاریم.
خیر. پسانداز بیشتر برای تأمین نیازها و اهداف آینده و حفظ دسترسی به پول انجام میشود، در حالی که سرمایهگذاری با هدف کسب بازده و پذیرش سطحی از ریسک انجام میشود.
خیر. مبلغ مناسب برای پسانداز به درآمد، هزینههای ضروری، بدهیها، اهداف مالی و شرایط هر فرد بستگی دارد و یک درصد ثابت برای همه مناسب نیست.
بله. حتی مبلغی کوچک که بتوانید بهطور منظم کنار بگذارید، میتواند نقطه شروع پسانداز باشد. مهمتر از مبلغ اولیه، تناسب آن با شرایط مالی و استمرار در پسانداز است.
پسانداز میتواند برای هزینههای اضطراری، خریدهای آینده، سفر، تحصیل یا اهداف مالی میانمدت و بلندمدت مورد استفاده قرار گیرد. هدف و زمان استفاده از پول، نحوه مدیریت آن را مشخص میکند.
نه لزوماً. افزایش قیمتها میتواند قدرت خرید مقدار ثابتی از پول را در طول زمان کاهش دهد. به همین دلیل در اهداف بلندمدت، علاوه بر میزان پسانداز، تأثیر تورم و قدرت خرید آینده نیز اهمیت دارد.
تیم محتوای پله گلد مفاهیم بازار طلا را با زبان ساده و با اتکا به منابع قابل بررسی توضیح میدهد.
همه مطالب تحریریه ←خرید و فروش طلای آبشده را شروع کنید
قیمت لحظهای و هزینه نهایی را ببینید و با آگاهی تصمیم بگیرید.
دیدگاهها و پرسشها (۰)
پرسش شما پس از بررسی منتشر میشود. اطلاعات شخصی یا جزئیات تراکنش را در دیدگاه ننویسید.
هنوز دیدگاهی ثبت نشده است.