بودجهبندی شخصی چیست؟ آموزش تنظیم بودجه ماهانه در ۶ مرحله
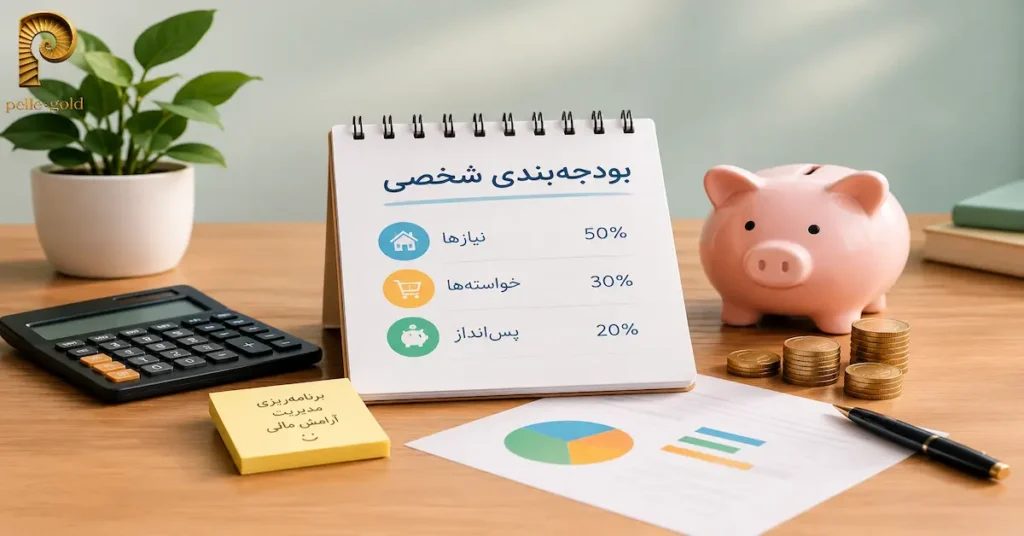
بودجهبندی شخصی به شما کمک میکند بدانید درآمدتان کجا خرج میشود و چگونه میتوانید میان هزینههای ضروری، خواستههای شخصی، بدهیها و اهداف مالی تعادل برقرار کنید. برای بودجهبندی لازم نیست درآمد زیادی داشته باشید یا همه هزینههای غیرضروری را حذف کنید. کافی است درآمد و مخارج خود را بشناسید، برای پولتان برنامه داشته باشید و در صورت تغییر شرایط، بودجه را اصلاح کنید. در این راهنما، روش تنظیم بودجه ماهانه را در ۶ مرحله، همراه با مثال عددی، جدول و ابزارهای کاربردی یاد میگیرید.
بودجهبندی شخصی چیست؟
بودجهبندی شخصی فرایند برنامهریزی برای تخصیص درآمد در یک دوره مشخص، معمولاً یک ماه، است. در این فرایند تعیین میکنید چه مقدار از پولتان به هزینههای ضروری، مخارج اختیاری، اقساط، پسانداز و سایر اهداف مالی اختصاص پیدا کند.
برای مثال، اگر درآمد خالص ماهانه شما ۳۰ میلیون تومان باشد، بودجه مشخص میکند چه مبلغی برای مسکن و خوراک در نظر بگیرید، چه مقدار برای هزینههای شخصی کنار بگذارید و چقدر برای پسانداز یا پرداخت بدهی اختصاص دهید.
بودجهبندی به معنای محدود کردن تمام تفریحات یا حذف خریدهای دلخواه نیست؛ هدف آن این است که بدانید چه میزان هزینه برایتان قابلتحمل است و چگونه بدون ایجاد کسری بودجه برای نیازها و اولویتهایتان پول کنار بگذارید.
چرا بودجهبندی شخصی اهمیت دارد؟
بودجهبندی بهتنهایی درآمد را افزایش نمیدهد، اما کمک میکند از منابع مالی موجود آگاهانهتر استفاده کنید. مهمترین کاربردهای آن عبارتاند از:
- شناخت الگوی هزینهها: متوجه میشوید پولتان بیشتر صرف چه مواردی میشود و کدام هزینهها قابل اصلاحاند.
- جلوگیری از کسری بودجه: پیش از خرج کردن، تعهدات مالی و هزینههای پیش رو را در نظر میگیرید.
- آمادگی برای مخارج پیشبینینشده: با برنامهریزی برای ذخیره مالی، احتمال نیاز به قرض گرفتن در شرایط اضطراری کمتر میشود.
- مدیریت بدهیها: مبلغ اقساط و تعهدات خود را از قبل مشخص میکنید.
- پیشرفت به سمت اهداف مالی: برای آموزش، خرید وسیله ضروری، سفر یا سایر اهداف، سهم مشخصی از درآمد کنار میگذارید.
اجزای اصلی بودجه شخصی چیست؟
برای تنظیم یک بودجه قابلاستفاده، ابتدا باید اجزای آن را بشناسید.
- درآمد خالص: مبلغی که پس از کسورات و تعهدات مربوط به دریافت حقوق، واقعاً در اختیار دارید. اگر چند منبع درآمد دارید، درآمد قابلاتکای آنها را نیز در محاسبات وارد کنید.
- هزینههای ثابت: هزینههایی که معمولاً مبلغ یا زمان پرداخت نسبتاً مشخصی دارند؛ مانند اجاره خانه، شهریه ثابت یا اقساط وام.
- هزینههای متغیر: مخارجی که مبلغ آنها تغییر میکند؛ مانند خوراک، حملونقل، خرید پوشاک و برخی هزینههای درمانی.
- هزینههای دورهای یا نامنظم: هزینههایی که هر ماه پرداخت نمیشوند یا زمان و مبلغ آنها متفاوت است؛ مانند بیمه سالانه، تعمیرات وسایل، هدایا و خرید لوازم ضروری.
- بدهیها و اقساط: پرداختهایی که به تعهدات مالی قبلی مربوطاند. باید آنها را جداگانه در بودجه ببینید تا پول لازم برای پرداختشان در دسترس باشد.
- پسانداز و ذخیره اضطراری: مبلغی که برای اهداف آینده یا شرایط پیشبینینشده کنار میگذارید. اگر شرایط مالی اجازه دهد، بهتر است این مبلغ از ابتدا در بودجه مشخص شود، نه اینکه صرفاً به پول باقیمانده در پایان ماه وابسته باشد.
- مانده یا کسری بودجه: تفاوت میان درآمد و مجموع تخصیصها. اگر مخارج و مبالغ اختصاصیافته از درآمد بیشتر شوند، باید بودجه را اصلاح کنید.
تفاوت بودجهبندی با ثبت هزینهها چیست؟
ثبت هزینهها نشان میدهد پول شما در گذشته کجا خرج شده است؛ بودجهبندی مشخص میکند در آینده چگونه میخواهید از درآمدتان استفاده کنید.
برای مثال، ثبت هزینهها ممکن است نشان دهد ماه گذشته ۶ میلیون تومان صرف خوراک کردهاید. در مرحله بودجهبندی، با بررسی شرایط خود تصمیم میگیرید برای ماه آینده چه مبلغی در نظر بگیرید و چگونه هزینهها را کنترل کنید.
این دو فعالیت مکمل یکدیگرند: ثبت مخارج اطلاعات لازم را فراهم میکند و بودجهبندی بر اساس آن اطلاعات برنامه میسازد. بدون ثبت مخارج، ممکن است بودجه غیرواقعبینانه باشد؛ بدون بودجهبندی هم ثبت هزینهها لزوماً به تغییر رفتار مالی منجر نمیشود.
چگونه در ۶ مرحله بودجه شخصی تنظیم کنیم؟
برای تنظیم بودجه شخصی موارد زیر را در نظر بگیرید.
مرحله اول: درآمد خالص ماهانه را مشخص کنید
تمام درآمدهای قابلاستفاده خود را محاسبه کنید؛ از جمله حقوق، درآمد شغل دوم، پروژههای جانبی یا سایر منابع درآمدی که بهطور واقعی دریافت میکنید.
اگر درآمدتان متغیر است، میانگین درآمد بهتنهایی همیشه معیار مناسبی نیست. برای برنامهریزی هزینههای ضروری، بهتر است از یک برآورد محافظهکارانه بر اساس درآمد ماههای گذشته استفاده کنید.
مرحله دوم: مخارج واقعی چند ماه گذشته را بررسی کنید
تراکنشهای بانکی، رسیدها، پیامکهای پرداخت و یادداشتهای قبلی را مرور کنید. اگر اطلاعات کافی ندارید، از همین امروز هزینهها را ثبت کنید و طی چند هفته تصویر دقیقتری از مخارج خود بسازید.
خریدهای کوچک را هم نادیده نگیرید. هزینههای روزمرهای که هر بار ناچیز به نظر میرسند، ممکن است در مجموع مبلغ قابلتوجهی شوند.
مرحله سوم: هزینهها را دستهبندی کنید
مخارج را به دستههایی مانند مسکن، خوراک، حملونقل، قبوض، درمان، آموزش، اقساط، هزینههای اختیاری و مخارج نامنظم تقسیم کنید.
برای مثال، اجاره خانه معمولاً هزینه ثابت است؛ مبلغ خرید مواد غذایی متغیر است؛ بیمه سالانه نیز هزینهای دورهای محسوب میشود.
این دستهبندی کمک میکند تشخیص دهید کدام هزینهها اجتنابناپذیرند، کدامها قابلیت تغییر دارند و کدامها باید از قبل برایشان پول کنار گذاشته شود.
مرحله چهارم: اهداف مالی و اولویتها را تعیین کنید
مشخص کنید در شرایط فعلی چه چیزهایی اهمیت بیشتری دارند: پرداخت بهموقع اقساط، تأمین هزینههای ضروری، ایجاد ذخیره اضطراری یا پسانداز برای یک هدف مشخص.
اولویتها برای همه یکسان نیستند. فردی که بدهی سررسیدشده دارد، ممکن است ناچار باشد ابتدا آن را مدیریت کند؛ فرد دیگری ممکن است در اولویت نخست خود به تأمین هزینههای ضروری یا ایجاد ذخیره اضطراری توجه کند.
مرحله پنجم: برای هر دسته مبلغ تعیین کنید
درآمد را میان دستههای مختلف تقسیم کنید. مبلغ هر دسته باید بر اساس مخارج واقعی، تعهدات مالی و شرایط زندگی شما تعیین شود.
برای هزینههای نامنظم نیز سهم ماهانه در نظر بگیرید. برای نمونه، اگر میدانید احتمالاً در پایان سال به ۶ میلیون تومان برای بیمه یا یک هزینه ضروری نیاز دارید، میتوانید در صورت امکان ماهانه ۵۰۰ هزار تومان برای آن کنار بگذارید.
در پایان، مجموع مبالغ برنامهریزیشده را با درآمد مقایسه کنید. اگر مجموع آنها بیشتر از درآمد است، باید بعضی تخصیصها را تغییر دهید؛ کاهش هزینههای اختیاری، در صورت امکان، یکی از گزینههاست. اگر حتی هزینههای ضروری بیشتر از درآمد هستند، صرفاً محدود کردن تفریحات کافی نیست و ممکن است به بازنگری تعهدات یا یافتن راهی برای افزایش درآمد نیاز داشته باشید.
مرحله ششم: عملکرد را ثبت و بودجه را اصلاح کنید
در طول ماه، مبلغ واقعی درآمد و مخارج را در کنار ارقام برنامهریزیشده ثبت کنید. در پایان ماه بررسی کنید کدام دستهها از بودجه عبور کردهاند، کدام تخصیصها مناسب بودهاند و چه تغییری برای ماه بعد لازم است.
اگر یک ماه نتوانستید به برنامه پایبند بمانید، لازم نیست بودجهبندی را کنار بگذارید. علت را پیدا کنید و اعداد را واقعبینانهتر تنظیم کنید. بودجه مناسب، برنامهای انعطافپذیر است که با تغییر درآمد و هزینهها اصلاح میشود.
روشهای بودجهبندی شخصی کداماند؟
روش مناسب به میزان درآمد، نظم مالی، تعداد تعهدات و ترجیحات شما بستگی دارد.
- بودجهبندی سنتی درآمد و هزینه: درآمد را ثبت میکنید و برای هر دسته از مخارج سقف تعیین میکنید. برای شروع ساده و قابلفهم است.
- بودجهبندی صفرمحور: برای تمام درآمد، از جمله هزینهها، پسانداز و بازپرداخت بدهی، مقصد مشخص میکنید؛ بهطوریکه درآمد منهای تمام تخصیصها برابر صفر شود. صفر شدن به معنای خرج کردن همه پول نیست؛ پسانداز نیز یک تخصیص محسوب میشود.
- روش پاکتی: برای دستههای مشخص، مبلغی جداگانه در نظر میگیرید. این کار میتواند با پول نقد یا حسابها و ابزارهای دیجیتال انجام شود. وقتی سهم یک دسته تمام شد، باید هزینههای بعدی را با توجه به اولویتها بازبینی کنید.
- روش «اول به خودت پرداخت کن»: پس از دریافت درآمد و با توجه به تعهدات ضروری، مبلغی برای پسانداز یا هدف مالی مشخص کنار میگذارید و سپس سایر هزینهها را مدیریت میکنید.
- قانون ۵۰/۳۰/۲۰: یک چارچوب تقریبی برای تقسیم درآمد میان نیازها، خواستهها و پسانداز یا بازپرداخت بدهی است که در بخش بعد توضیح میدهیم.
هیچکدام از این روشها برای همه افراد بهترین انتخاب نیست. حتی میتوانید بخشهایی از چند روش را با هم ترکیب کنید.
قانون ۵۰/۳۰/۲۰ چیست؟
قانون ۵۰/۳۰/۲۰ یک روش ساده برای تقسیم تقریبی درآمد خالص است:
- ۵۰ درصد برای نیازها: مانند مسکن، خوراک ضروری، قبوض، حملونقل لازم و هزینههای اجتنابناپذیر.
- ۳۰ درصد برای خواستهها: مانند تفریحات، خریدهای غیرضروری و بعضی هزینههای سبک زندگی.
- ۲۰ درصد برای پسانداز و بازپرداخت بدهی: مانند پسانداز برای اهداف آینده یا پرداخت بیشتر بدهیها، مطابق شرایط مالی فرد.
برای نمونه، در درآمد ماهانه ۳۰ میلیون تومان، این چارچوب بهترتیب ۱۵، ۹ و ۶ میلیون تومان را پیشنهاد میکند.
بااینحال، این درصدها قانون قطعی نیستند. اگر اجاره خانه بخش بزرگی از درآمد را مصرف کند یا هزینه درمان و اقساط سنگین داشته باشید، تقسیمبندی متفاوتی لازم خواهد بود. در چنین شرایطی، ابتدا نیازهای ضروری و تعهدات واقعی را پوشش دهید و سپس درباره سهم خواستهها و پسانداز تصمیم بگیرید.
با درآمد متغیر چگونه بودجهبندی کنیم؟
اگر درآمد شما هر ماه یکسان نیست، بهتر است بودجه را بر اساس درآمدی تنظیم کنید که احتمال دریافت آن بیشتر است، نه بهترین ماه کاریتان.
چند راهکار کاربردی:
- درآمد چند ماه گذشته را بررسی و یک مبلغ محافظهکارانه برای بودجه ضروری تعیین کنید.
- هزینههای ضروری و تعهدات سررسیدشده را در اولویت قرار دهید.
- در ماههای پردرآمد، بخشی از درآمد اضافه را برای ماههای ضعیفتر یا هزینههای دورهای کنار بگذارید.
- مخارج نامنظم را پیشاپیش برآورد کنید.
- بهجای انتظار تا پایان ماه، بودجه را هر هفته یا پس از دریافت درآمد بازبینی کنید.
هدف این نیست که درآمد متغیر را دقیقاً پیشبینی کنید؛ هدف آن است که نوسان درآمد، برنامه مالی شما را تا حد امکان کمتر مختل کند.
نمونه بودجهبندی ماهانه با درآمد ۳۰ میلیون تومان
فرض کنیم فردی ماهانه ۳۰ میلیون تومان درآمد خالص دارد. جدول زیر یک مثال آموزشی است، نه نسخهای مناسب برای همه. ارقام به میلیون تومان هستند.
| دسته | مبلغ برنامه ریزیشده |
| مسکن | ۹ |
| خوراک | ۵ |
| حمل و نقل | ۱.۵ |
| قبوض و ارتباطات | ۱ |
| درمان | ۱ |
| آموزش | ۰.۵ |
| اقساط و بدهی | ۳ |
| پسانداز و ذخیره اضطراری | ۳ |
| هزینههای اختیاری | ۳ |
| هزینههای نامنظم | ۲ |
| مانده نهایی | ۱ |
| جمع کل درآمد | ۳۰ |
در این مثال، مجموع تخصیصها ۲۹ میلیون تومان است و یک میلیون تومان نیز بهعنوان مانده پیشبینیشده باقی میماند. این مبلغ را میتوان پس از بررسی شرایط مالی به یکی از اهداف اولویتدار اختصاص داد یا برای انعطاف بیشتر نگه داشت.
نکته مهم این است که مبلغ واقعی هر دسته ممکن است متفاوت باشد. اگر هزینه مسکن یا درمان شما بیشتر است، ابتدا اعداد ضروری را اصلاح کنید و سپس سهم سایر دستهها را تغییر دهید.
جدول بودجه ماهانه برای استفاده شخصی
جدول زیر را میتوانید در اکسل، گوگل شیت یا دفتر خود کپی کنید. ستون «اختلاف» نشان میدهد مبلغ واقعی چقدر با برنامه تفاوت دارد؛ بهتر است برای هزینهها، اختلاف را بهصورت «مبلغ واقعی منهای مبلغ برنامهریزیشده» محاسبه کنید.
| دسته | برنامهریزی شده | مبلغ واقعی | اختلاف | اقدام اصلاحی |
| درآمد | ||||
| مسکن | ||||
| خوراک | ||||
| حملونقل | ||||
| قبوض | ||||
| درمان | ||||
| آموزش | ||||
| بدهی و اقساط | ||||
| پسانداز | ||||
| هزینههای اختیاری | ||||
| هزینههای نامنظم | ||||
| مانده نهایی |
چه ابزارهایی برای بودجهبندی شخصی مناسباند؟
برای شروع به نرمافزار تخصصی نیاز ندارید. ابزار مناسب، ابزاری است که استفاده از آن برایتان ساده باشد و بتوانید اطلاعات را بهطور منظم ثبت کنید.
- اکسل یا گوگل شیت: برای افرادی مناسب است که میخواهند جدول اختصاصی داشته باشند، مجموع هزینهها را محاسبه کنند و عملکرد ماهانه را با برنامه مقایسه کنند. میتوانید جدول این مقاله را بهعنوان نقطه شروع به کار ببرید.
- اپلیکیشنهای مدیریت مالی ایرانی: برنامههایی مانند پارمیس همراه را میتوان برای بررسی و ثبت درآمد و مخارج شخصی ارزیابی کرد. پیش از انتخاب، امکانات فعلی بودجهبندی، گزارشگیری، نسخه رایگان و پولی و سازگاری آن با نیازهای خود را بررسی کنید.
- اپلیکیشنهای خارجی: ابزارهایی مانند Monefy بر ثبت و دستهبندی مخارج تمرکز دارند. پیش از استفاده، دسترسپذیری در محل زندگی، امکانات نسخه فعلی، زبان، هزینه و نحوه نگهداری اطلاعات مالی را بررسی کنید. ثبت هزینه بهتنهایی لزوماً به معنای داشتن قابلیت کامل بودجهبندی نیست.
برای اطلاعات مالی حساس، پیش از وارد کردن دادهها به هر اپلیکیشن، سیاست حریم خصوصی و نحوه ذخیرهسازی اطلاعات را بررسی کنید.
تورم چه اثری بر بودجه شخصی دارد؟
در شرایط تورمی، ممکن است مبلغی که ماه گذشته برای خوراک، حملونقل یا سایر نیازها کافی بوده، این ماه پاسخگو نباشد. به همین دلیل، بودجه را نباید برنامهای ثابت و دائمی در نظر گرفت.
مخارج ضروری را بهصورت دورهای بازبینی کنید و اگر هزینهها افزایش یافتهاند، سهم دستهها را متناسب با شرایط جدید تغییر دهید. در صورت محدود بودن درآمد، اولویت با نیازهای ضروری و تعهدات مهم است؛ کاهش هزینههای اختیاری تنها زمانی کافی است که واقعاً امکان اصلاح بودجه از این مسیر وجود داشته باشد.
برای آشنایی بیشتر با علت افزایش عمومی قیمتها، مقاله «تورم چیست؟» را مطالعه کنید.
اشتباهات رایج در بودجهبندی شخصی
سعی کنید از اشتباهات زیر دوری نمایید.
- استفاده از درآمد ناخالص: بودجه باید بر مبنای مبلغی تنظیم شود که واقعاً در اختیار دارید.
- نادیده گرفتن هزینههای کوچک: مخارج روزانه را هم ثبت کنید تا تصویر دقیقی از هزینهها داشته باشید.
- فراموش کردن هزینههای نامنظم: برای پرداختهای سالانه یا دورهای از قبل برنامهریزی کنید.
- تعیین محدودیتهای غیرواقعبینانه: بودجهای که با هزینههای واقعی زندگی سازگار نیست، بهسختی قابل اجرا خواهد بود.
- وابسته کردن پسانداز به پول باقیمانده: اگر شرایط مالی اجازه میدهد، سهم پسانداز را از ابتدا مشخص کنید.
- کنار گذاشتن برنامه پس از یک ماه ناموفق: علت انحراف را بررسی و بودجه را اصلاح کنید.
- استفاده از یک فرمول ثابت برای همه شرایط: درآمد، هزینه مسکن، بدهی و مسئولیتهای خانوادگی افراد متفاوت است.
جمعبندی
بودجهبندی شخصی روشی برای تصمیمگیری آگاهانه درباره درآمد و مخارج است. برای شروع، درآمد خالص خود را مشخص کنید، هزینهها را ثبت و دستهبندی کنید، اولویتها را تعیین کنید و برای هر بخش مبلغی واقعبینانه در نظر بگیرید. سپس عملکرد واقعی را با برنامه مقایسه کنید و متناسب با تغییر شرایط، بودجه را اصلاح کنید.
پس از تنظیم بودجه، قدم بعدی مشخص کردن مبلغی است که میتوانید بهطور مستمر کنار بگذارید.
سوالات متداول
درآمد خالص ماهانه و مخارج واقعی خود را مشخص کنید. سپس هزینهها را دستهبندی کنید و برای هر دسته مبلغی متناسب با شرایطتان در نظر بگیرید. برای شروع، یک جدول ساده کافی است.
روش مناسب به شرایط شما بستگی دارد. بودجهبندی سنتی برای شروع ساده است، روش صفرمحور تخصیص دقیقتری ایجاد میکند و روش پاکتی برای کنترل مخارج دستهبندیشده کاربرد دارد. میتوانید روشهای مختلف را امتحان کنید.
درصد ثابتی برای همه وجود ندارد. مبلغ مناسب به درآمد، هزینههای ضروری، بدهیها و اهداف شما بستگی دارد. قانون ۵۰/۳۰/۲۰ یک نقطه شروع تقریبی است، نه یک الزام.
ابتدا مخارج و تعهدات را دقیق بررسی کنید. هزینههای قابلتغییر را اصلاح کنید و پرداختهای ضروری را در اولویت قرار دهید. اگر هزینههای ضروری بهتنهایی از درآمد بیشترند، ممکن است به تغییر تعهدات، مذاکره درباره پرداختها یا افزایش درآمد نیاز داشته باشید.
بله. بودجهبندی با هر سطح درآمدی میتواند به روشن شدن تعهدات و اولویتها کمک کند. البته اگر درآمد برای پوشش نیازهای ضروری کافی نباشد، بودجهبندی بهتنهایی مشکل کمبود درآمد را برطرف نمیکند.
بهتر است مخارج را در طول ماه ثبت کنید و دستکم در پایان هر ماه بودجه را بررسی کنید. اگر درآمدتان متغیر است یا هزینهها سریع تغییر میکنند، بازبینی هفتگی یا پس از هر دریافت درآمد میتواند مفیدتر باشد.
بودجهبندی بر تخصیص درآمد و مدیریت هزینهها در یک دوره مشخص تمرکز دارد. برنامهریزی مالی گستردهتر است و میتواند اهداف بلندمدت، بدهیها، پسانداز، بیمه و سایر تصمیمهای مالی را نیز در بر بگیرد.
تیم محتوای پله گلد مفاهیم بازار طلا را با زبان ساده و با اتکا به منابع قابل بررسی توضیح میدهد.
همه مطالب تحریریه ←خرید و فروش طلای آبشده را شروع کنید
قیمت لحظهای و هزینه نهایی را ببینید و با آگاهی تصمیم بگیرید.
دیدگاهها و پرسشها (۰)
پرسش شما پس از بررسی منتشر میشود. اطلاعات شخصی یا جزئیات تراکنش را در دیدگاه ننویسید.
هنوز دیدگاهی ثبت نشده است.